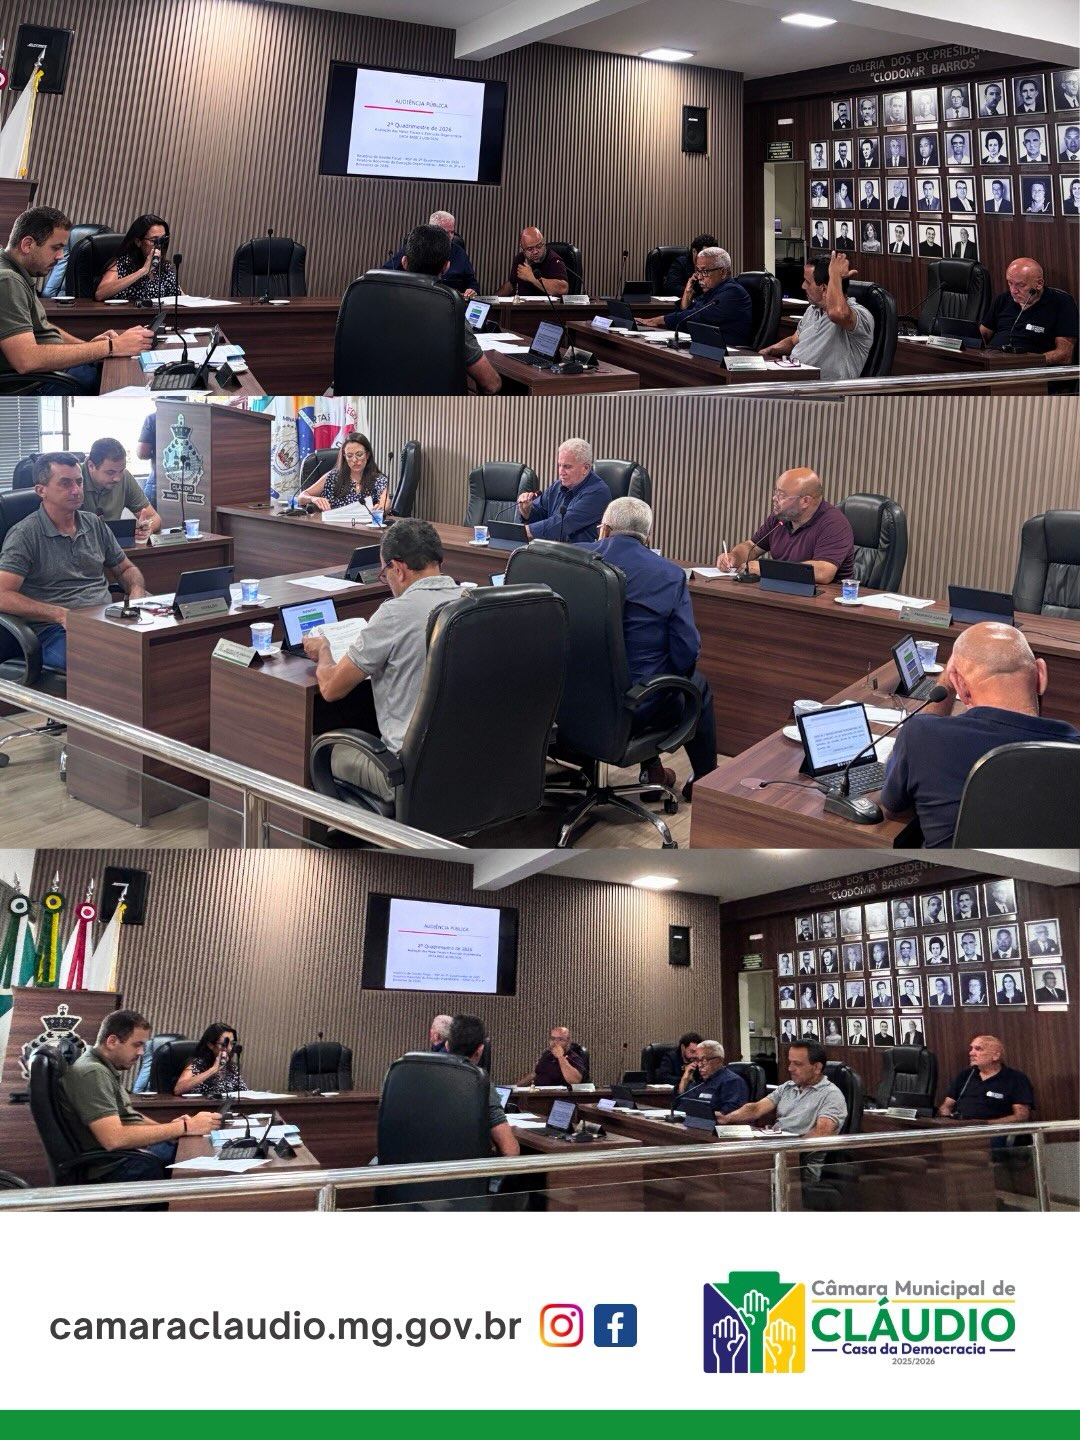
A Câmara Municipal de Cláudio recebeu audiência pública para apresentação e avaliação das metas fiscais e da execução orçamentária do município referentes ao segundo quadrimestre de 2026. A prestação de contas foi conduzida pela controladora-geral Sara Adriana Aguiar, que apresentou os resultados acumulados até 31 de agosto e esclareceu questionamentos dos vereadores sobre a situação financeira da administração municipal.
Conforme os dados apresentados pela Controladoria-Geral, a receita líquida arrecadada pelo município alcançou R$ 136,85 milhões nos oito primeiros meses do ano, crescimento de 15,98% em comparação com o mesmo período de 2025. As despesas liquidadas somaram R$ 130,07 milhões, o que resultou em um saldo positivo de R$ 6,78 milhões na execução orçamentária.
Os números fazem parte dos relatórios fiscais exigidos pela Lei de Responsabilidade Fiscal (LRF), que estabelece mecanismos de acompanhamento das receitas, despesas, endividamento e cumprimento dos limites legais. A audiência pública atende ao artigo 9º, § 4º, da Lei Complementar nº 101/2000.
Durante a apresentação, Sara detalhou indicadores relacionados aos gastos com pessoal, à dívida pública e à aplicação de recursos em áreas essenciais. As despesas com pessoal representaram 44,47% da Receita Corrente Líquida consolidada, enquanto a dívida consolidada foi informada em aproximadamente R$ 7,27 milhões.
Na saúde, o percentual de aplicação apresentado foi de 39,93%. Na educação, o índice alcançou 25,36%, conforme os demonstrativos utilizados pela Controladoria. Os dados também permitiram discutir não apenas os valores arrecadados e gastos, mas a capacidade do município de manter seus compromissos financeiros.
Aplicação em saúde e repasses à Santa Casa
Outro questionamento partiu do vereador Geraldo Tindora (PSB), que solicitou esclarecimentos sobre o percentual de 39,93% apresentado no quadro de aplicação em saúde.
O parlamentar perguntou se o índice significava que o município já havia destinado quase 40% da base de cálculo considerada ao setor até o segundo quadrimestre.
Sara explicou que a gestão plena dos recursos relacionados à Santa Casa influencia o volume financeiro registrado na área. Conforme o esclarecimento, os valores destinados à instituição passam inicialmente pela Prefeitura, em razão do modelo de gestão adotado.
A informação ajudou a contextualizar o aumento dos valores apresentados nos demonstrativos da saúde.
Geraldo afirmou que a explicação esclareceu sua dúvida sobre o percentual e recordou as preocupações existentes quando o município assumiu a gestão plena.
Orçamento previsto para 2026 é de R$ 205 milhões
Durante a audiência, também houve questionamento sobre a projeção de arrecadação municipal até o encerramento do exercício financeiro.
Sara informou que o orçamento previsto para 2026 é de R$ 205 milhões. Até 31 de agosto, a arrecadação bruta havia alcançado aproximadamente R$ 150 milhões, enquanto a receita líquida, após as deduções consideradas no demonstrativo, totalizava cerca de R$ 136,85 milhões.
Questionada sobre a expectativa de crescimento em relação ao ano anterior, a controladora mencionou uma estimativa em torno de 10%. A exposição permitiu aos vereadores acompanhar a evolução das receitas municipais e comparar os valores arrecadados com a previsão estabelecida para o exercício.
Após a exposição, o vereador Maurilo do Sindicato (PL) parabenizou a controladora pela apresentação e destacou a importância da Lei de Responsabilidade Fiscal para o acompanhamento das contas públicas.
O parlamentar solicitou esclarecimentos sobre os indicadores de endividamento, disponibilidade de caixa e restos a pagar, especialmente em relação aos valores apresentados no relatório.
Sara explicou que a dívida consolidada do município era de aproximadamente R$ 7,27 milhões, enquanto as deduções consideradas no cálculo da dívida consolidada líquida somavam cerca de R$ 51,62 milhões.
Segundo a controladora, o resultado negativo apresentado no demonstrativo da dívida líquida não representa, por si só, uma situação financeira desfavorável. Ele decorre do fato de os valores considerados nas deduções superarem o saldo da dívida consolidada.
O esclarecimento permitiu distinguir o valor da dívida existente dos recursos e demais componentes considerados na apuração contábil da dívida líquida. Após a explicação, Maurilo agradeceu e afirmou que sua dúvida havia sido esclarecida.